

なぜ、私はこの仕事をしているのか。
保険・金融業界に身を置いて、16年。
ある時、ふと、自分にこう問いかけたことがあります。
私はずっと、戦ってきました。
お客様の人生と、お客様が築き上げてきた事業を、どう守り、どう育てるか。
リスクマネジメント、生命保険、損害保険、資産運用——ありとあらゆる手段で、その問いの真ん中に立ち続けてきました。
何のために戦っていたのか。
答えは、いまも昔も、たった二つです。
絶対に、自分目線の営業はしない。
絶対に、手数料の多寡で商品を選ばない。
この誓いを破った瞬間、私は私でいられなくなる。そう信じて、ずっと立っていました。
業界の中で、この誓いを守り続けることは、正直、楽な道ではありませんでした。儲かる商品を売れば利益は大きくなる。強く押せば、早く契約に繋がる。そういう「正解」が業界にはあって、私はそれを選ばないことで、ずっと遠回りをしていました。
ある日、こう思ったのです。個人で守ってきたこの誓いを、会社の「仕組み」にしよう。
EMPRO Risk Management株式会社。
社員が誰であっても、お客様にとって本当に正しい提案ができる。そんな仕組みを、ひとつひとつ、時間をかけて作ってきました。
最近では、業界の方向性が、ERMの考えていた方向性に少しずつ変わりつつあります。
それはどこかの不祥事が発端・原因かもしれませんが、あるべき方向になってきているという事だと思います。
今後、業界では報酬の平準化や、みなし年払いの廃止(ERMは当初よりみなし年払いを導入しない、しなくても社員がやっていける制度を目指してきました)、さらには商談記録、意向把握のさらなる徹底などが求められていくと思われます。
ERMでは、創業時から現状を見据えた制度設計、すなわち、
「全件検証システム®」。社内マニュアル『絶対、クロージングするな!ゴリゴリの営業マンにつける薬』。基本給+歩合の報酬制度。
一見、地味な仕掛けです。でもその全部が、たった二つの誓いを、「個人の意志」から「会社の構造」に変えるためにあります。
進捗は、思うより遅いかもしれない。「業界を変える」なんて、大きな旗を掲げるつもりはありません。
ただ、目の前のお客様お一人お一人に、誠実であり続けること。社員一人一人が、誇りを持って長く働けること。そして、関わるすべての人に、圧倒的なプラスを作っていくこと。
その積み重ねの先にしか、本当に意味のある未来はないと、私は信じています。

保険業界の問題点とERMの制度
お客様から見る、保険業界の問題点
- 今加入している/提案されている保険が、自分に合っている(保険料や利率など)のかわからない。
- 利益の大きい保険を押し付けられているのではないか?と感じても、お客様側からはわからない。
- 押しが強い、しがらみの営業が横行している。
保険業界内部での問題点
- ノルマが大きく、業界に人が定着しない。
- 業界内で手数料割合の大きさで募集人を取り合っており、顧客を見ていない。
- 会社からの顧客紹介(リード)を営業社員に販売する(1相談あたり2~4万円等)事で利益を上げる会社が多く、営業社員の立場では「儲かる保険を売らざるを得ない」という、顧客不在の状況が横行している。
- いまだに、1社のみしか販売することができない保険会社の営業社員の人数の方が多い。
ERMの制度
-
お客様に合った保険のご提案
多くの保険会社から、お客様それぞれに合う保険をご提案することを徹底した、社内研修・設計思想。
さらに、「全件検証システム®」によってご契約いただいた内容を社内で検証、自分目線の(手数料目的などの)ご提案だと判断し、より内容の良い保険が提供可能な場合は、お客様にその旨をご説明し、ご希望があれば申込みの撤回・クーリングオフや見直しをご案内します。
-
信頼のおけるスタッフ
ERMは特別な事情がある場合を除き、保険代理店を何社も何社も転々としている人は基本的に採用しません。これは自分目線かつ手数料目的の「モンスター」が多いためです。
営業社員(プロマネー選手®/プロ保険選手®)に、営業ノルマはありません。どの会社を販売してください、この商品をいくら以上販売してください等の指示も一切ありません。
-
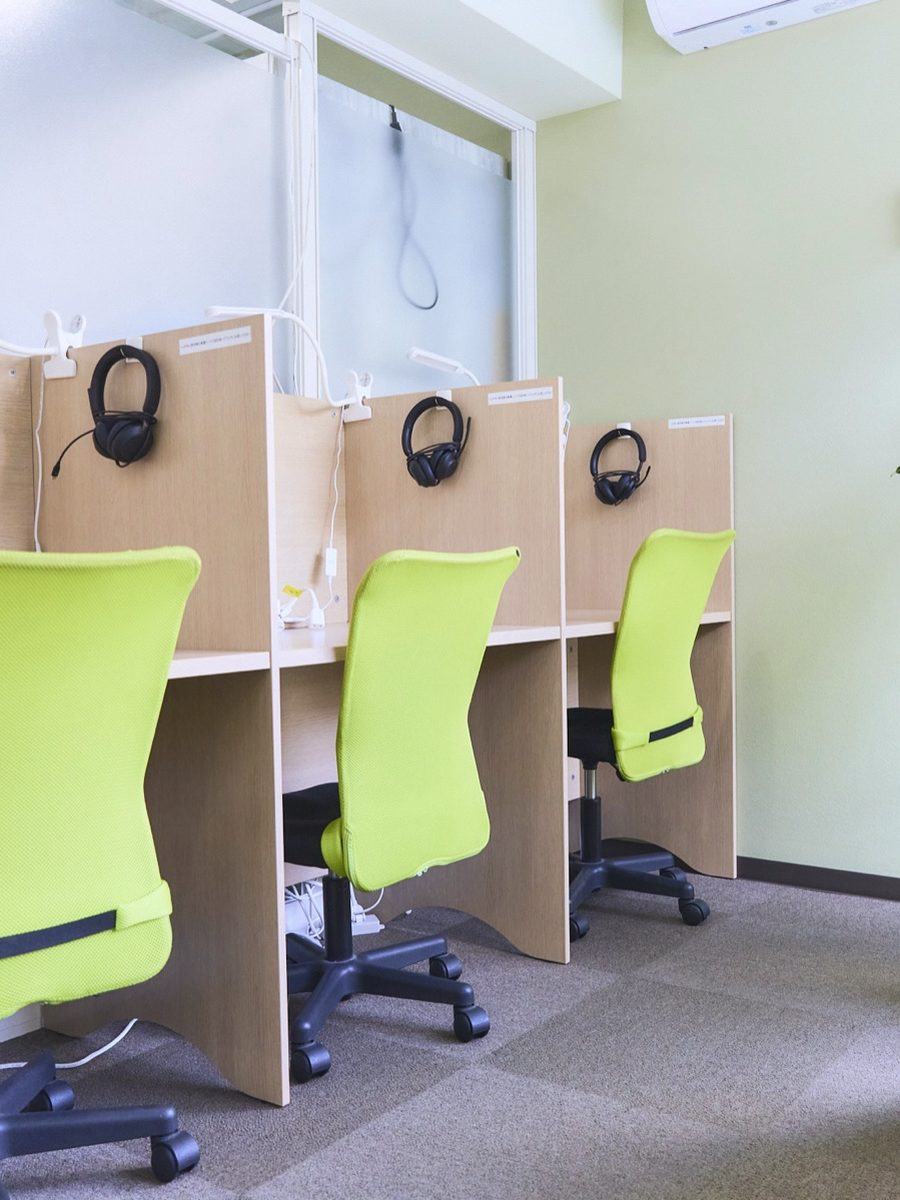
働きやすい環境
楽しく長く働けるように、報酬はフルコミッションではなく基本給+成績が積みあがれば歩合給が上乗せされていく制度です。
社内で供給する顧客相談(リード)に関しては、無償で提供します。楽しく長く働いてもらいたい為です。ERMはリードを生み出すことや、働きやすさの改善に対して努力をしています。
横のつながりがない、ただ名前だけ所属しているだけのような代理店ではなく、社員同士が近くわからない事はすぐに聞ける、風通しのいい社風です。
社名の由来
社名は、empower(力づける、応援する)+ professional の造語である『EMPRO』と、生命保険・損害保険・証券業務を駆使してリスク回避・資産運用のマネジメント業務を行う、という考えが由来です。
ERM保険設計の設計思想
- 絶対にコミッションの多寡で商品を選ばない。
- 同じ保険料でも、計算した適切な死亡保障を確保した上で、できるだけ貯蓄になるプランを提供する。(できる限り掛け捨てを少なく、便宜上掛け捨てを作る場合はお客様とよく相談する)
- 医療保険は本当に必要なのかどうかをまず考えて頂き、お客様が必要だと感じるであれば設計する。
代表取締役の略歴
- 出身
- 埼玉県新座市出身/早稲田大学政治経済学部政治学科卒
- 2010年9月
- 双日株式会社を退職し、外資系生命保険会社へ転職
- 2015年4月
- 部長職に昇格
- 2020年4月
- EMPRO Risk Management株式会社 代表取締役に就任
趣味は旅行(ミステリーツアー主催)、子ども達と遊ぶこと、仲間とお酒を飲むこと。
 amazonにて販売中。社内マニュアルのためわざと高額な価格設定にしています。
業界での実績
2011年から2025年までの間に、保険営業の世界的最高位資格であるMDRT「Top of the Table(TOT)」を計5回、「Court of the Table(COT)」を計7回達成。
なお、現在私はMDRTへの登録を行っておりません。その理由については、YouTubeチャンネル(@FP_ERManagement)にて公開しています。
メディア掲載・情報発信
- YouTubeチャンネル:@FP_ERManagement
- All About 富裕層ガイド:記事一覧(2024年9月任命)
余白 ─ 個人的な取り組み
業務とはまったく別に、個人的な趣味として続けている取り組みがあります。完全招待制・完全オーダーメイドのミステリーツアー「余白」です。詳しくは、余白のページをご覧ください。